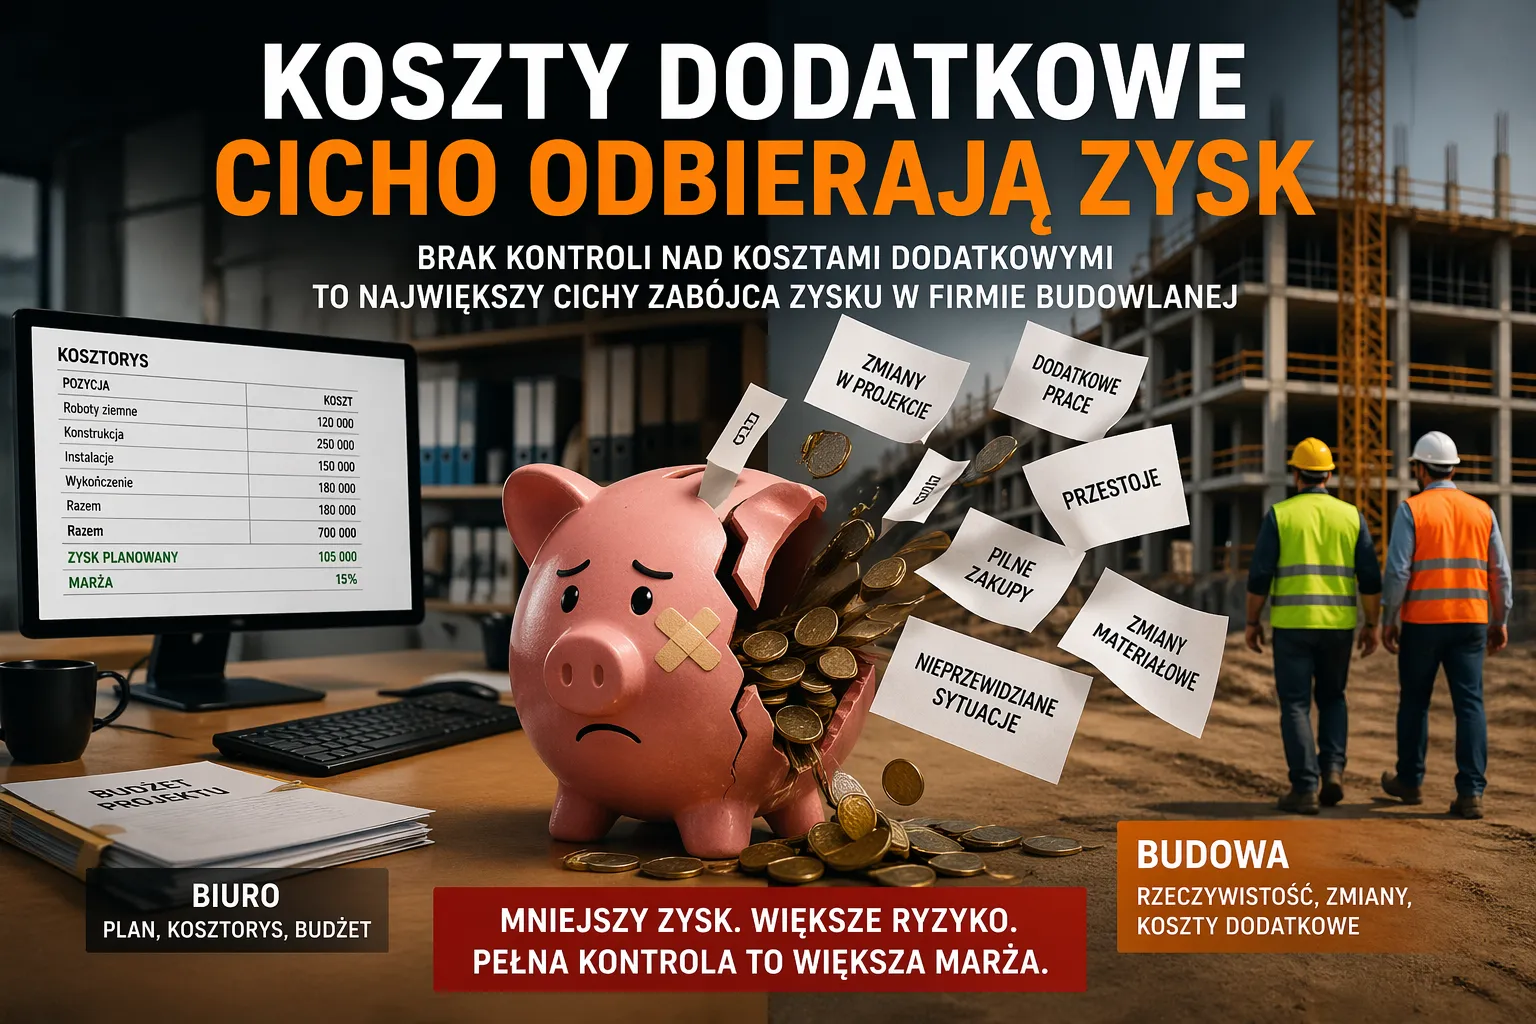
En la gestión de una empresa de construcción se ve cada vez más un fenómeno que no siempre se aprecia de inmediato en los informes financieros. El proyecto a nivel de presupuesto puede parecer correcto y, aun así, el resultado financiero final es inferior al previsto.
¿Por qué? Por los costes extra que aparecen durante la ejecución de la inversión y que muy a menudo no se registran de forma coherente en un mismo lugar.
Como consecuencia, una empresa de construcción no siempre pierde por un único error grande. Más bien pierde por muchos costes pequeños y dispersos, que se van “escapando” entre la oficina y la obra.
Dos versiones del coste de la misma inversión
En la oficina, donde funciona Excel o un sistema de gestión para empresas de construcción, el proyecto tiene su versión inicial:
- presupuesto base
- presupuesto previsto
- margen previsto
Esa es una imagen controlada y ordenada.
En la obra, sin embargo, la realidad es otra. Durante la ejecución aparecen:
- trabajos adicionales
- cambios de materiales
- paradas
- decisiones operativas urgentes
- situaciones imprevistas
Cada una de ellas genera un coste que no siempre llega a un registro común y único.
¿Dónde “se escapa” el dinero en una empresa de construcción?
En la práctica, lo más habitual no es un único error grande, sino muchas pequeñas desviaciones:
- “esto era un cambio pequeño, no lo apuntamos”
- “el material se pidió con prisa”
- “el equipo lo hizo aparte”
- “esto se había acordado verbalmente”
Cada una de estas situaciones parece inocua. El problema aparece solo cuando no existe un único lugar que recoja todos los costes extra en tiempo real.
La falta de una imagen única de los costes = la falta de control sobre el margen
Si los costes extra se registran en sitios distintos, en notas, correos, hojas de Excel o mensajes, la empresa de construcción deja de ver el resultado real del proyecto a medida que avanza.
En la práctica, eso significa:
- el beneficio se conoce solo al terminar el proyecto
- el presupuesto no refleja la realidad
- las decisiones se toman con datos incompletos
- el margen “desaparece” sin que nadie se dé cuenta durante la ejecución
Desde el punto de vista de la gestión de la empresa de construcción, el problema no está en los costes en sí, sino en la falta de un seguimiento coherente.
Los costes extra no son un problema operativo, sino un problema de información
Paradójicamente, la mayoría de las empresas de construcción controla bien la ejecución de los trabajos. El problema empieza en el plano de la información sobre los costes.
Por eso cada vez tiene más importancia un enfoque en el que:
- cada cambio tiene asignado un coste
- los costes se actualizan de forma continua
- la oficina y la obra trabajan sobre la misma imagen del proyecto
- el margen es visible durante la ejecución y no a posteriori
¿Se puede recuperar el control sobre el beneficio?
Cada vez más empresas llegan a la conclusión de que el control sobre los costes extra no deriva de generar más informes, sino de un único sistema coherente que conecta:
- el presupuesto
- la ejecución
- los cambios
- y los costes reales en la obra
Solo entonces la gestión de la empresa de construcción empieza a mostrar el resultado real del proyecto en tiempo real y no cuando ha finalizado.