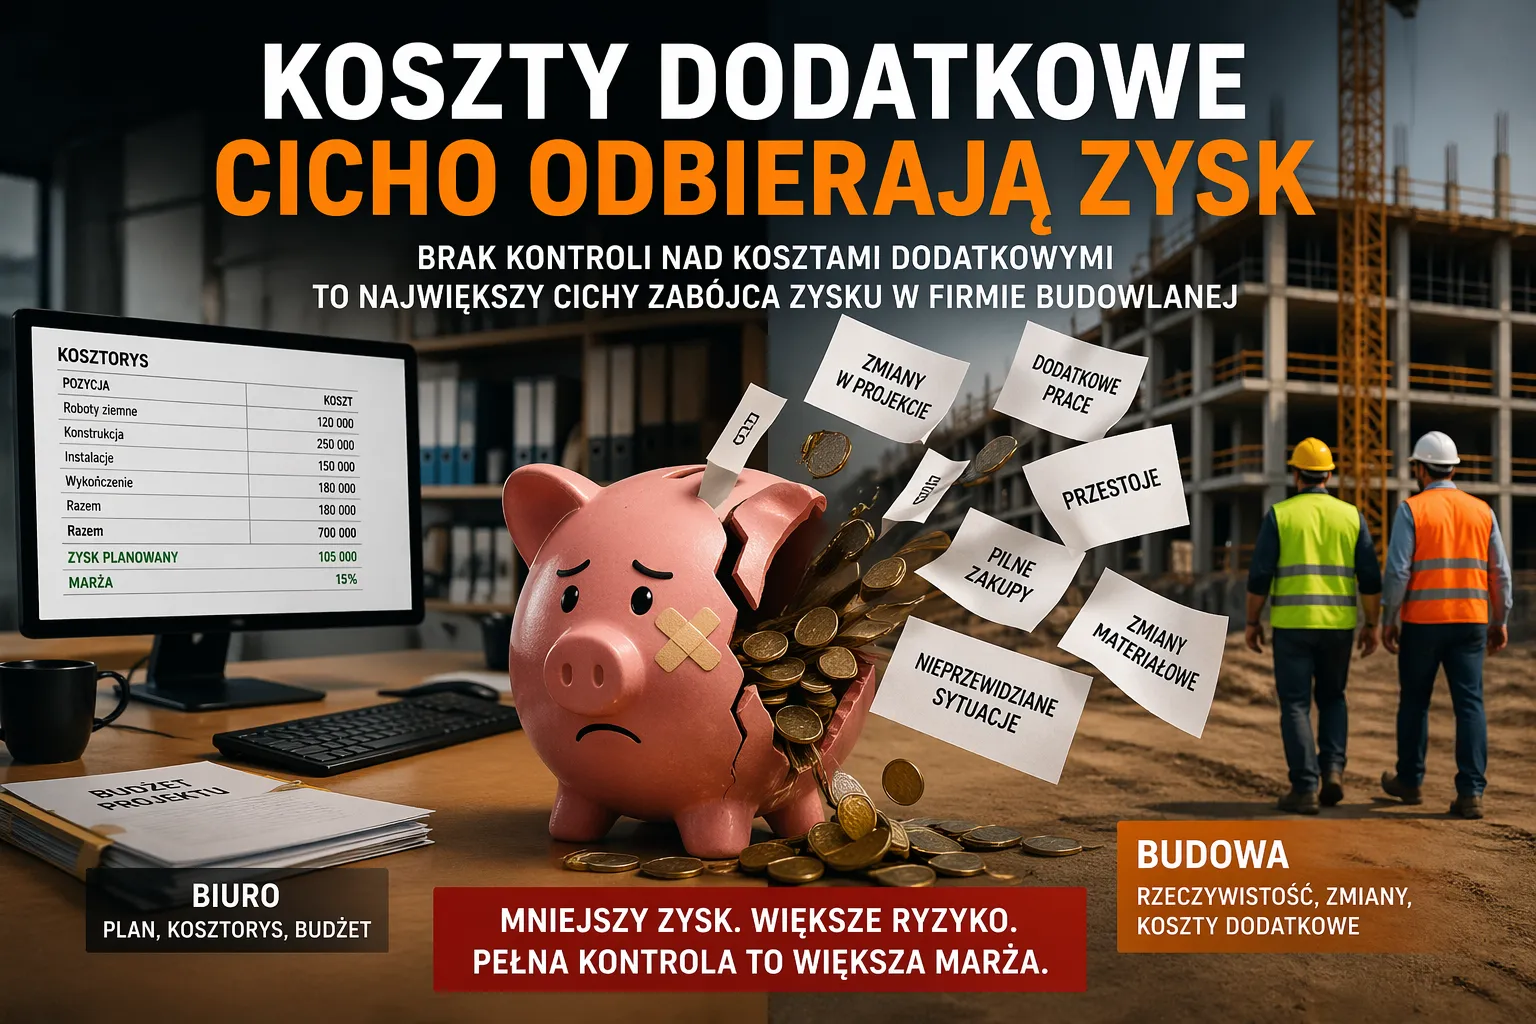
В управлінні будівельною компанією дедалі частіше можна побачити явище, яке не завжди одразу видно у фінансових звітах. Проєкт на рівні кошторису може виглядати правильно, а кінцевий фінансовий результат - нижчий, ніж передбачалося.
Причина? Додаткові витрати, що з’являються під час реалізації інвестиції - і які дуже часто не реєструються послідовно в одному місці.
У результаті будівельна компанія не завжди втрачає на одній великій помилці. Частіше втрачає на багатьох малих, розпорошених витратах, які «розпливаються» між офісом і будівництвом.
Дві версії витрат тієї самої інвестиції
В офісі, де функціонує Excel або система для управління будівельною компанією, проєкт має свою початкову версію:
- базовий кошторис,
- запланований бюджет,
- запланована маржа.
Це контрольований і впорядкований образ.
На будівництві реальність виглядає інакше. Під час реалізації з’являються:
- додаткові роботи,
- зміни в матеріалах,
- простої,
- термінові операційні рішення,
- непередбачені ситуації.
Кожна з них генерує витрату, яка не завжди потрапляє до єдиного, спільного реєстру.
Де «тікають» гроші в будівельній компанії?
На практиці найчастіше не йдеться про одну велику помилку, а про багато малих відхилень:
- «це була невелика зміна, ми не внесли це»
- «матеріал замовили терміново»
- «бригада зробила це додатково»
- «це було узгоджено усно»
Кожна з цих ситуацій виглядає невинно. Проблема з’являється лише тоді, коли немає єдиного місця, яке збирає всі додаткові витрати в реальному часі.
Брак єдиного образу витрат = брак контролю над маржею
Якщо додаткові витрати реєструються в різних місцях - у нотатках, листах, Excel-файлах, повідомленнях - будівельна компанія перестає бачити реальний результат проєкту на поточній основі.
На практиці це означає:
- прибуток відомий лише після завершення проєкту,
- бюджет не відображає реальності,
- рішення приймаються на неповних даних,
- маржа «зникає» непомітно під час реалізації.
З перспективи управління будівельною компанією проблема не в самих витратах, а у відсутності їх послідовного відстеження.
Додаткові витрати - це не операційна проблема, а інформаційна
Парадоксально, більшість будівельних компаній добре контролюють виконання робіт. Проблема починається на рівні інформації про витрати.
Тому дедалі більшого значення набуває підхід, у якому:
- кожна зміна має призначену вартість,
- витрати оновлюються на поточній основі,
- офіс і будівництво працюють з одним образом проєкту,
- маржа видима під час, а не post factum.
Чи можна відновити контроль над прибутком?
Дедалі більше компаній доходять висновку, що контроль над додатковими витратами не випливає з більшої кількості звітів, а з єдиної узгодженої системи, що поєднує:
- бюджет,
- реалізацію,
- зміни,
- і фактичні витрати на будівництві.
Лише тоді управління будівельною компанією починає показувати реальний результат проєкту в реальному часі, а не після його завершення.