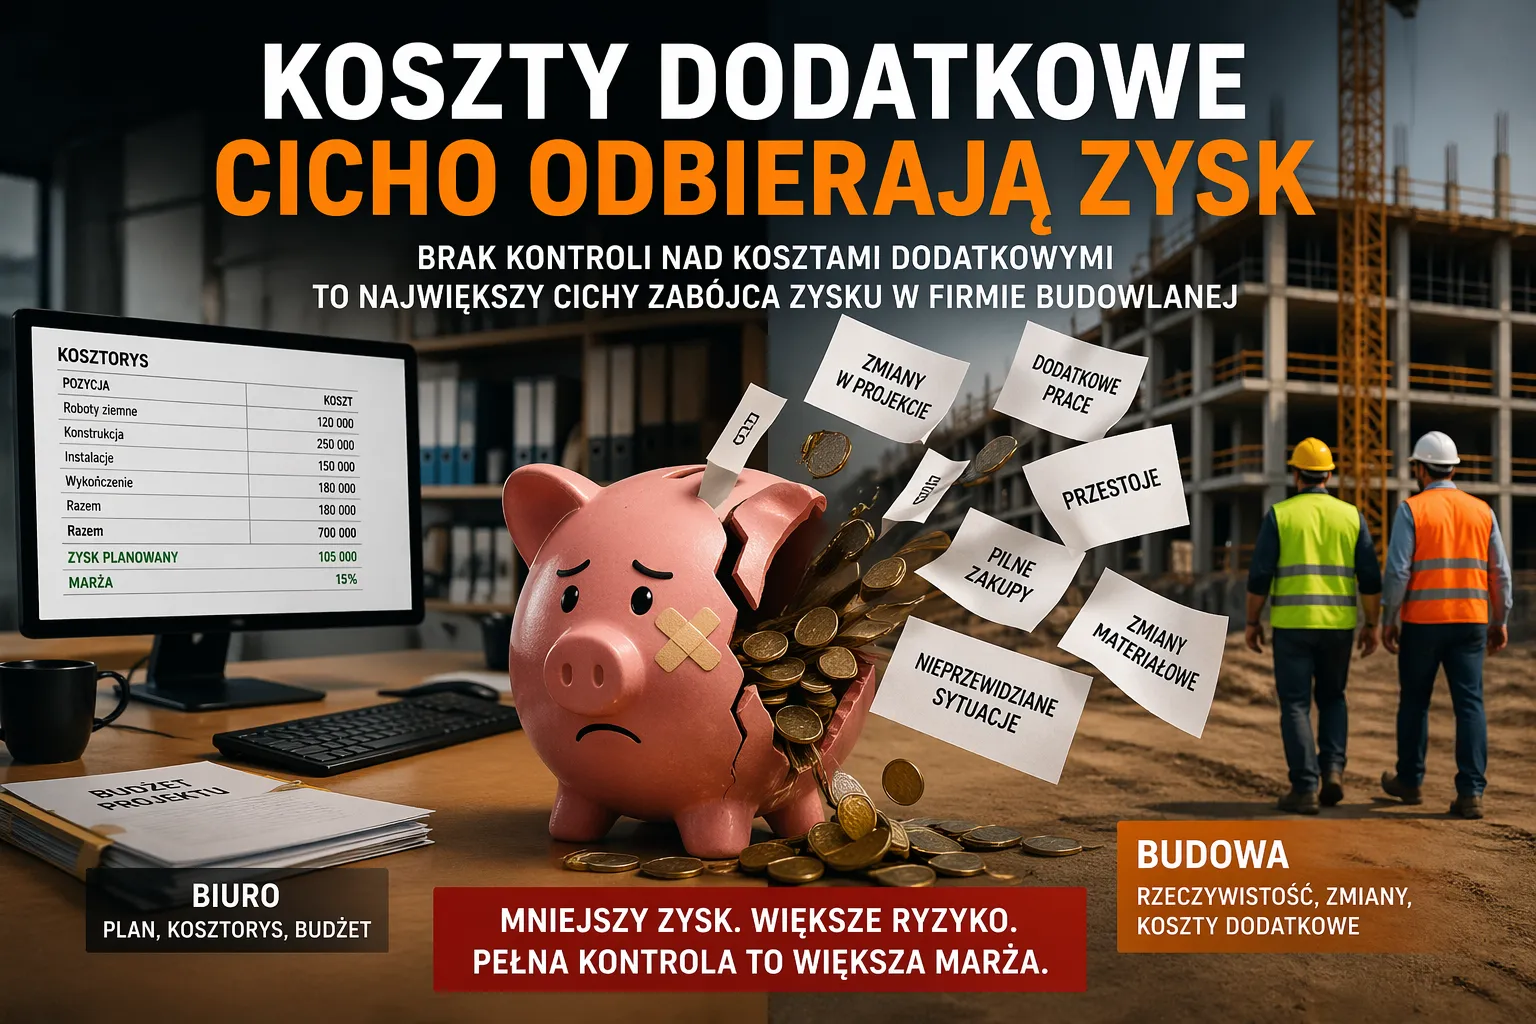
V řízení stavební firmy je stále patrnější jev, který se v finančních reportech neprojeví vždy hned. Projekt může ve fázi kalkulace vypadat správně, přesto je konečný finanční výsledek nižší, než se čekalo.
Proč? Další náklady, které vznikají během realizace projektu - a které se velmi často nevedou konzistentně na jednom místě.
Výsledkem je, že stavební firma neztrácí peníze kvůli jedné velké chybě. Peníze spíše ztrácí kvůli mnoha malým, roztříštěným nákladům, které mezi kanceláří a staveništěm „znikají”.
Dvě verze týchž nákladů projektu
V kanceláři, kde se pracuje v Excelu nebo ve stavebním manažerském softwaru, má projekt svou počáteční verzi:
- základní kalkulace
- plánovaný rozpočet
- očekávaná marže
Je to kontrolovaný a strukturovaný pohled.
Na staveništi ale vypadá realita jinak. Během realizace se objevují:
- vícepráce
- náhrady materiálu
- zpoždění
- urgentní provozní rozhodnutí
- nepředvídané situace
Každá z těchto položek vygeneruje náklad, který se ne vždy dostane do jediné společné evidence.
Kde ve stavební firmě peníze „znikají”?
V praxi to obvykle není jedna velká chyba, ale mnoho malých odchylek:
- „to byla drobná změna, nezapsalo se to”
- „materiál se objednal urgentně znovu”
- „čata odpracovala navíc”
- „bylo to domluvené ústně”
Každá z těchto situací působí neškodně. Problém se objeví teprve tehdy, když neexistuje jediné místo, které by v reálném čase sbíralo všechny další náklady.
Bez jediného pohledu na náklady není kontrola marže
Pokud se další náklady zaznamenávají na různých místech - v poznámkách, e-mailech, excelových souborech, zprávách - firma průběžně ztrácí přehled o skutečném výsledku projektu.
V praxi to znamená:
- zisk se dozvíte až po dokončení projektu
- rozpočet neodráží realitu
- rozhodnutí se činí na základě neúplných dat
- marže během realizace „ticho” mizí
Z pohledu stavebního managementu ale nejde o samotné náklady, ale o chybějící konzistentní sledování.
Další náklady nejsou problém provozu, ale problém informací
Paradoxně většina stavebních firem dokáže realizaci práce zvládnout celkem dobře. Problém začíná na úrovni informací.
Proto je stále důležitější přístup, ve kterém:
- každá změna má přiřazený náklad
- náklady se průběžně aktualizují
- kancelář a staveniště pracují se stejným pohledem na projekt
- marže je viditelná během realizace, ne až následně
Lze získat kontrolu nad ziskem zpět?
Stále více firem dochází k závěru, že kontrola nad dalšími náklady neplyne z více reportů, ale z jediného soudržného systému, který propojuje:
- rozpočet
- realizaci
- změny
- a skutečné náklady ze staveniště
Teprve potom začne řízení stavební firmy ukazovat skutečný výsledek projektu v reálném čase, ne až po jeho dokončení.