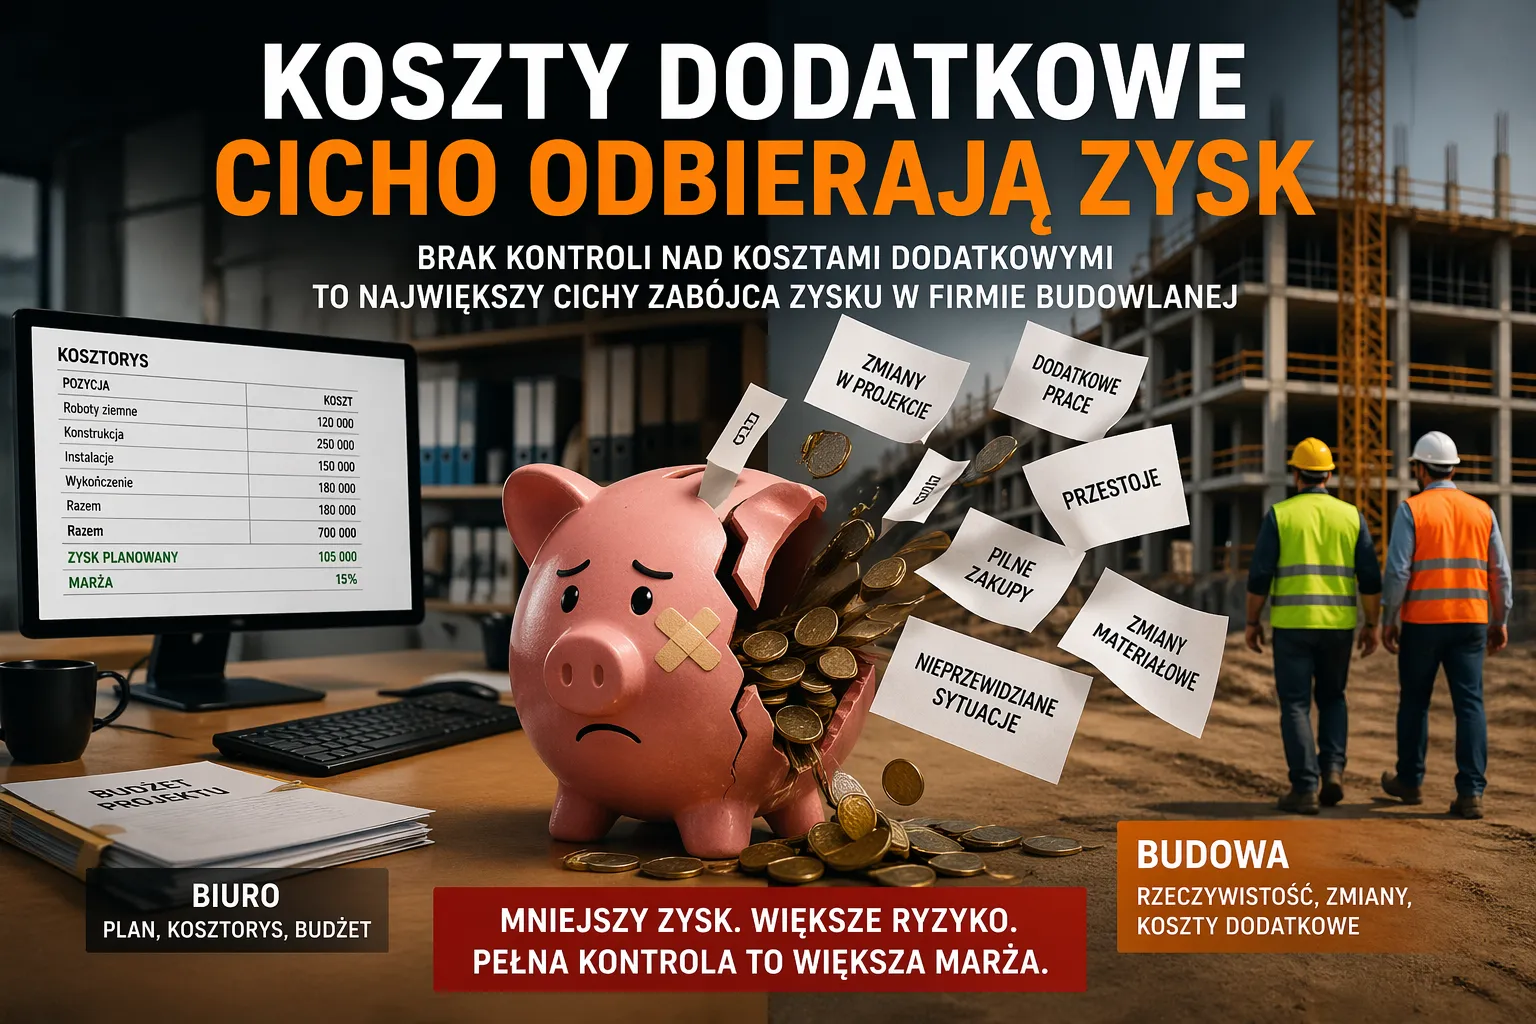
Statybos įmonių valdyme vis labiau pastebimas reiškinys, kuris ne visada iš karto atsispindi finansinėse ataskaitose. Projektas sąmatos etape gali atrodyti teisingai, tačiau galutinis finansinis rezultatas yra mažesnis nei tikėtasi.
Priežastis? Papildomos išlaidos, kylančios projekto vykdymo metu - ir labai dažnai nuosekliai neužfiksuojamos vienoje vietoje.
Dėl to statybos įmonė ne visada praranda pinigus dėl vienos didelės klaidos. Dažniau ji praranda pinigus dėl daugelio mažų, išsibarsčiusių išlaidų, kurios „išnyksta” tarp biuro ir statybos aikštelės.
Dvi to paties projekto sąnaudų versijos
Biure, kur naudojamas Excel ar statybos valdymo programinė įranga, projektas turi savo pradinę versiją:
- bazinė sąmata
- suplanuotas biudžetas
- laukiama marža
Tai kontroliuojamas ir struktūrizuotas vaizdas.
Tačiau objekte tikrovė kitokia. Vykdymo metu atsiranda:
- papildomų darbų
- medžiagų pakeitimų
- vėlavimų
- skubių operatyvinių sprendimų
- nenumatytų situacijų
Kiekvienas iš jų generuoja sąnaudą, kuri ne visada patenka į vieną bendrą registrą.
Kur „dingsta” pinigai statybos įmonėje?
Praktiškai tai paprastai būna ne viena didelė klaida, o daugelis mažų nukrypimų:
- „tai buvo nedidelis pakeitimas, neužfiksuotas”
- „medžiagos buvo užsakytos skubiai”
- „brigada atliko papildomą darbą”
- „buvo susitarta žodžiu”
Kiekviena iš šių situacijų atrodo nepavojinga. Problema atsiranda tik tada, kai nėra vienos vietos, kuri realiuoju laiku surenka visas papildomas išlaidas.
Nėra vieno sąnaudų vaizdo = nėra maržos kontrolės
Jei papildomos išlaidos fiksuojamos skirtingose vietose - užrašuose, el. laiškuose, Excel failuose, žinutėse - įmonė praranda realaus projekto rezultato matomumą nuolat.
Praktiškai tai reiškia:
- pelnas žinomas tik pasibaigus projektui
- biudžetas neatspindi tikrovės
- sprendimai priimami remiantis neišsamiais duomenimis
- marža „išnyksta” nepastebimai vykdymo metu
Statybos valdymo požiūriu problema ne pačios išlaidos, o nuoseklios jų sekimo trūkumas.
Papildomos išlaidos nėra operacinė problema - tai informacijos problema
Paradoksalu, tačiau dauguma statybos įmonių gana gerai valdo darbų vykdymą. Problema prasideda informacijos lygyje.
Todėl vis svarbesnis tampa požiūris, kuriame:
- kiekvienas pakeitimas turi priskirtą sąnaudą
- sąnaudos nuolat atnaujinamos
- biuras ir objektas dirba su tuo pačiu projekto vaizdu
- marža matoma vykdymo metu, o ne po fakto
Ar pelno kontrolę galima atgauti?
Vis daugiau įmonių daro išvadą, kad papildomų išlaidų kontrolė ateina ne iš daugiau ataskaitų, o iš vienos nuoseklios sistemos, kuri sujungia:
- biudžetą
- vykdymą
- pakeitimus
- ir faktines objekto sąnaudas
Tik tada statybos įmonės valdymas pradeda rodyti tikrąjį projekto rezultatą realiuoju laiku, o ne po jo užbaigimo.