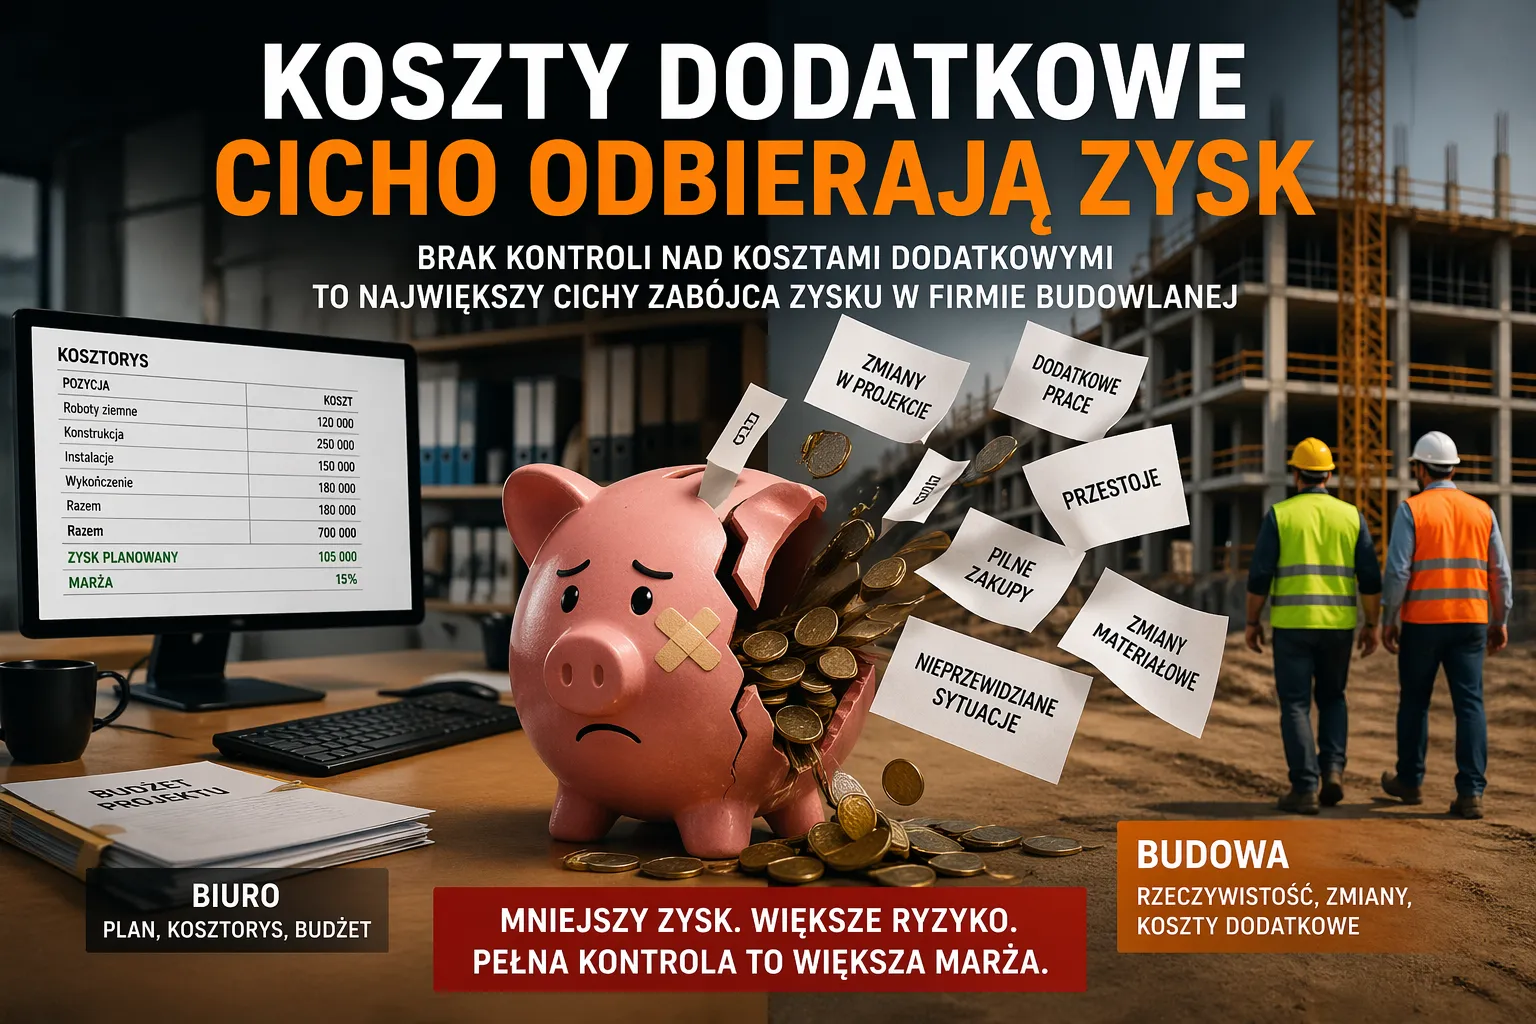
V riadení stavebných firiem je čoraz zreteľnejší jav, ktorý sa nie vždy okamžite prejaví vo finančných reportoch. Projekt vo fáze kalkulácie môže vyzerať správne, a napriek tomu je konečný finančný výsledok nižší, než sa očakávalo.
Dôvod? Dodatočné náklady, ktoré vznikajú počas realizácie projektu - a veľmi často nie sú dôsledne zaznamenané na jednom mieste.
Výsledkom je, že stavebná firma nestratí peniaze vždy kvôli jednej veľkej chybe. Častejšie ich stráca kvôli mnohým malým, rozptýleným nákladom, ktoré sa „stratia” medzi kanceláriou a stavbou.
Dve verzie rovnakých nákladov projektu
V kancelárii, kde sa používa Excel alebo softvér na riadenie stavebníctva, má projekt svoju východiskovú verziu:
- základná kalkulácia,
- plánovaný rozpočet,
- očakávaná marža.
Ide o kontrolovaný a štruktúrovaný obraz.
Na stavbe však realita vyzerá inak. Počas realizácie sa objavujú:
- dodatočné práce,
- náhrady materiálu,
- omeškania,
- naliehavé operatívne rozhodnutia,
- nepredvídané situácie.
Každá z nich generuje náklad, ktorý sa nie vždy dostane do jedného spoločného registra.
Kde sa peniaze v stavebnej firme „strácajú”?
V praxi to zvyčajne nie je jedna veľká chyba, ale mnoho malých odchýlok:
- „bola to len drobná zmena, nezaznamenali sme ju”,
- „materiál sa objednával urgentne”,
- „partia urobila navyše”,
- „dohodli sme sa ústne”.
Každá z týchto situácií sa zdá neškodná. Problém sa objaví až vtedy, keď neexistuje jedno miesto, ktoré by zbieralo všetky dodatočné náklady v reálnom čase.
Žiadny jednotný pohľad na náklady = žiadna kontrola nad maržou
Ak sa dodatočné náklady zaznamenávajú na rôznych miestach - v poznámkach, e-mailoch, excelových súboroch, správach - firma stráca priebežný prehľad o skutočnom výsledku projektu.
V praxi to znamená, že:
- zisk sa zistí až po dokončení projektu,
- rozpočet nezodpovedá realite,
- rozhodnutia sa prijímajú na základe neúplných údajov,
- marža sa počas realizácie potichu „stratí”.
Z pohľadu riadenia stavebnej firmy nie je problémom samotný výskyt nákladov, ale chýbajúce dôsledné sledovanie.
Dodatočné náklady nie sú prevádzkový problém - sú to problém s informáciami
Paradoxne, väčšina stavebných firiem zvláda samotnú realizáciu celkom dobre. Problém sa začína na úrovni informácií.
Preto sa čoraz viac presadzuje prístup, v ktorom:
- každá zmena má priradený náklad,
- náklady sa priebežne aktualizujú,
- kancelária a stavba pracujú s rovnakým pohľadom na projekt,
- marža je viditeľná počas realizácie, nie až po nej.
Dá sa kontrola nad ziskom získať späť?
Čoraz viac firiem dochádza k záveru, že kontrola nad dodatočnými nákladmi nevychádza z väčšieho počtu reportov, ale z jedného uceleného systému, ktorý prepája:
- rozpočet,
- realizáciu,
- zmeny,
- a skutočné náklady na stavbe.
Až vtedy začne riadenie stavebnej firmy ukazovať skutočný výsledok projektu v reálnom čase, a nie až po jeho dokončení.